Diese Frage bewegt mich und auch viele meiner Seminarteilnehmer. Und na ja, es liegt auf jeden Fall nicht an den MaRisk!
Das möchte ich Dir heute fundiert ausgearbeitet heute an die Hand geben.
Wir erleben jetzt Zeiten von erstgemeintem Bürokratieabbau. Nach 15 Jahren Vollgas-Regulierung ohne jeglichen Lobbyeinflussmöglichkeiten ist das etwas, dass wir uns schon nicht mehr zu träumen gewagt hatten. Die neuen Bundesregierung will das, aber leider wird es kaum wahrgenommen, weil so viele Beteiligte in Beratungsunternehmen, Genossenschaftsverbänden und Prüfungsstellen noch an der alten Welt festhalten.
Kaum jemand schreibt über die Erleichterungen im BRUBEG. Alle schauen nur auf die neuen Belastungen aus der CRD VI-Übernahme. Aber diese neuen Erleichterungen werden nicht alleine bleiben, sondern immer wieder behutsam erweitert werden.
Der erste Wurf im neuen KWG betrifft u.a. die Verdoppelung der § 18 KWG Grenze zur Offenlegung der wirtschaftlichen Verhältnisse:
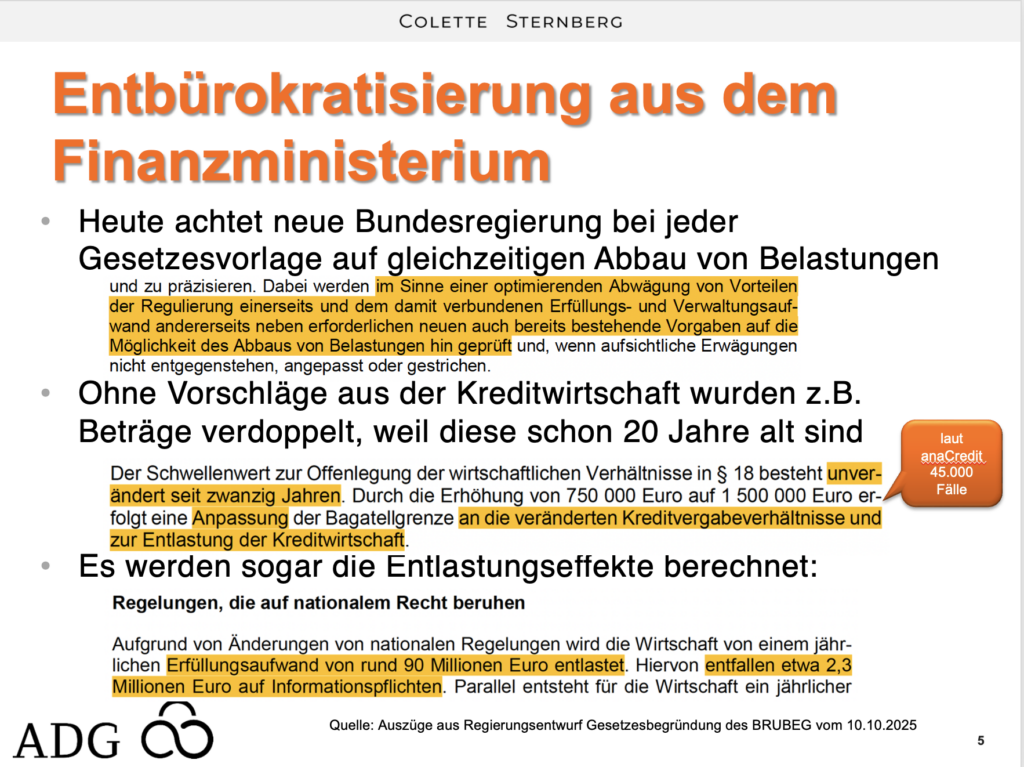
Ich freue mich genau über diese Erleichterung sehr, weil gerade hier viele Banken Bearbeitungsrückstände haben. Die Anforderung und Auswertung der vom Kunden einzureichenden Unterlagen in meist Handarbeit und aufwendig. Eine Entlastung gerade dort wäre so wichtig.
Rein formell eine 20 Jahre alte Grenze anzupassen ist das eine, aber auch materiell lassen sich die Informationen über die Bonität unserer Kunden nicht mehr mit der Situation von vor 20 Jahren vergleichen. Damals hatten wir wirklich ausschließlich nur die Unterlagen aus dieser Offenlegung. Heutzutage haben wir insbesondere in der laufenden Offenlegung ein regelmäßiges trennscharfes Rating auch auf Basis topaktueller Kontodaten und wir haben super maschinelle monatliche Frühwarnsysteme die Auffälligkeiten technisch erfassen und bewerten. Vor diesem Hintergrund ist es absolut materiell vertretbar, auf formale Vorlagen bestimmten älterer Jahresabschlussunterlagen zu verzichten. In solch volatilen Zeiten sind mir die Kontodaten aus dem aktuellen Monat des laufenden Jahres viel viel wertvoller, als der uralte Jahresabschluss und Steuererklärung aus den Vorjahren.
Die neue Gesetzeslage erzwingt seit dem 01.04. erst ab 1,5 Mio.EUR eine formale Offenlegung mit den ganzen formalen Unterlagen.
Darunter verbleibt das Ermessen der Bank und es verbleiben die MaRisk-Anforderungen.
Das Ermessen der Bank wird mit Sicherheit weiter zum Zuge kommen bei der Erstoffenlegung von neuen Kreditnehmern, wo noch kein maschinelles Rating vorliegt und wo kein maschinelles Frühwarnsystem über den Kunden vorhanden ist.
Aber was wollen die MaRisk?
Grundsätzlich verlangen die MaRisk bei Kreditentscheidungen eine aktuelle Ermittlung der Kapitaldienstfähigkeit und die Erstellung eines Ratings. Zur Beurteilung eines Neukunden mit KDF-Ermittlung und Ratingerstellung werden weiterhin ähnliche Unterlagen wie bei § 18 KWG im Rahmen der sog. Erstoffenlegung notwendig bleiben. Aber anders als bei § 18 gibt es keine formale Rennliste an Unterlagen. Aus alten BaFin Rundschreiben hatten wir ja umfangreiche „Pflichtunterlagen“ ins Buch geschrieben bekommen. In den MaRisk besteht schon immer ein größerer Spielraum.
Aber wie stehen die MaRisk zur sog. laufenden Offenlegung?
Mich treibt dabei folgende Beanstandung um:
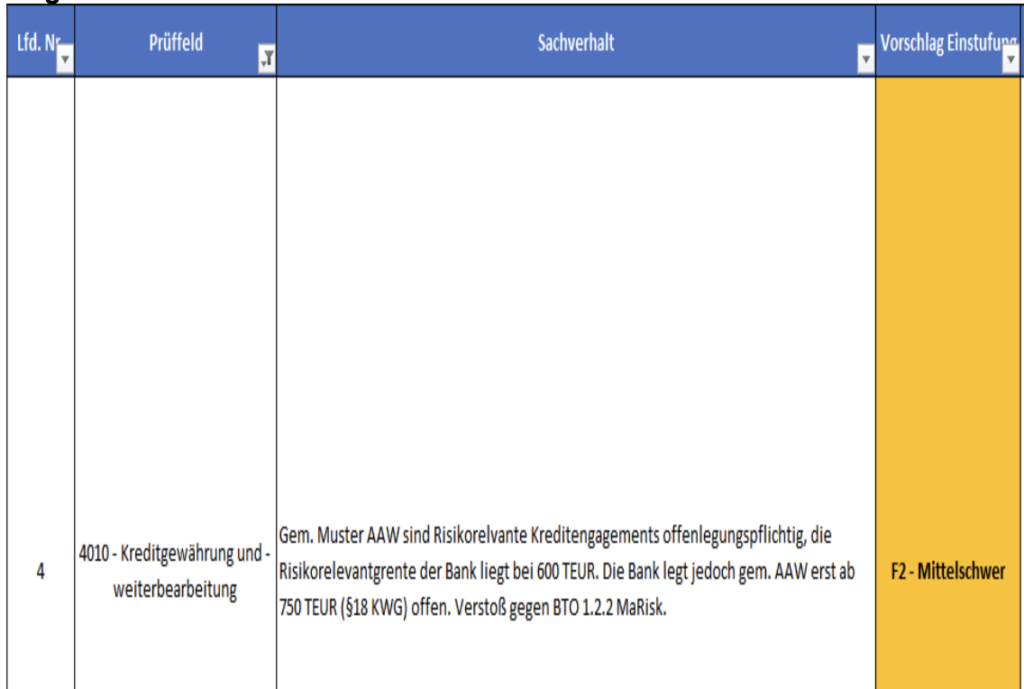
Hier fordert ganz aktuell der Prüfer eine „Offenlegung“ aus der Tatsache heraus, dass es sich um risikorelevantes Geschäft handeln würde. Die allermeisten Banken haben keine Risikorelevanzgrenze von 1,5 Mio.EUR und würden dementsprechend von der neuen gesetzlichen Erleichterung nicht partizipieren können, wenn die MaRisk wirklich eine „eigene“ Offenlegungsanforderung hätten.
Das macht erst mal logisch gar keinen Sinn, dass der Gesetzgeber uns was gutes tun will und eine bankaufsichtliche Regelung das dauerhaft verhindern würde. Der Gesetzgeber hat ja im Meldewesen anaCredit nachgeschaut und 45.000 nicht mehr offenlegungspflichtige Fälle ermittelt. Er geht also davon aus, dass flächendeckend alle Kreditfälle zwischen 750 – 1.500 TEUR nicht mehr offengelegt werden.
Aber schauen wir mal genau in den MaRisk nach. Die MaRisk verlangen in BTO 1.2.2. (2) im risikorelevanten Geschäft NUR eine jährliche Beurteilung der Adressrisiken. Er führt sogar Beispiele an: Manuelle Kreditwürdigkeitsprüfungen ODER Ratingeinstufungen ODER vereinfachte Verfahren. Dies geschieht in beiden Finanzverbünden durch die Alternative der Erstellung eines VR- bzw. SR Ratings:
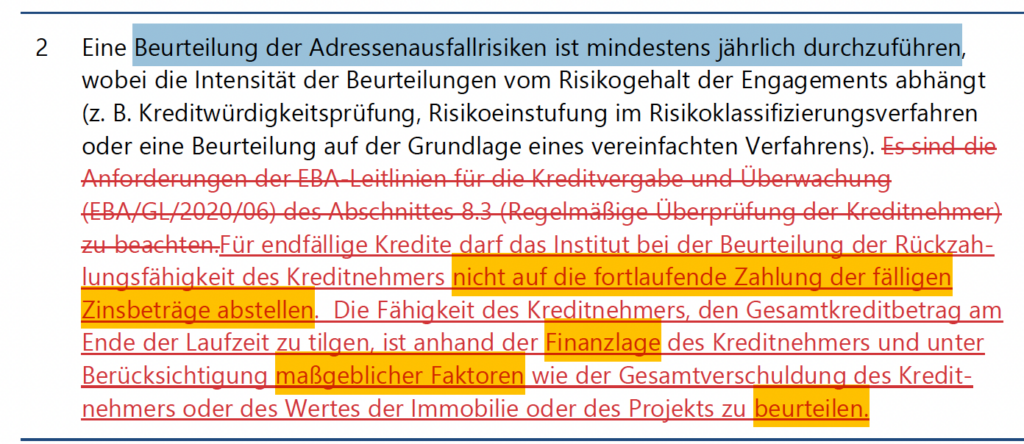
Ich hatte an dieser Stelle die notwendige KDF erwähnt, aber durch mehrere Rückfragen bin ich hier nochmal tiefer fachlich eingestiegen. Der KDF Prozess gehört hier in vielen Banken standardmäßig dazu und da hatte ich mich nicht getraut diese einfach wegzulassen. Aber wenn man genau prüft, dann komme ich zu einem anderen noch besseren (!) Ergebnis:
Update 9/2026: Eine KDF-Ermittlung wird hier nicht verlangt. Und vor allem ist das Rating nicht lediglich ein Hilfsmittel neben einer zwingend erforderlichen KDF, sondern wird von der Norm selbst als mögliche Form der jährlichen Risikobeurteilung genannt.
Genau hierzu passt auch der MaRisk-Kommentar: Die Rz. 26/27 zu BTO 1.2.2 (2) stellen die unterschiedlichen Verfahren gerade alternativ nebeneinander und betonen den weiten Spielraum bei Verfahren und Intensität. Die Grenze dieses Spielraums lautet nicht „immer KDF“, sondern: Alle für das Adressenausfallrisiko bedeutsamen Aspekte müssen angemessen erfasst sein.
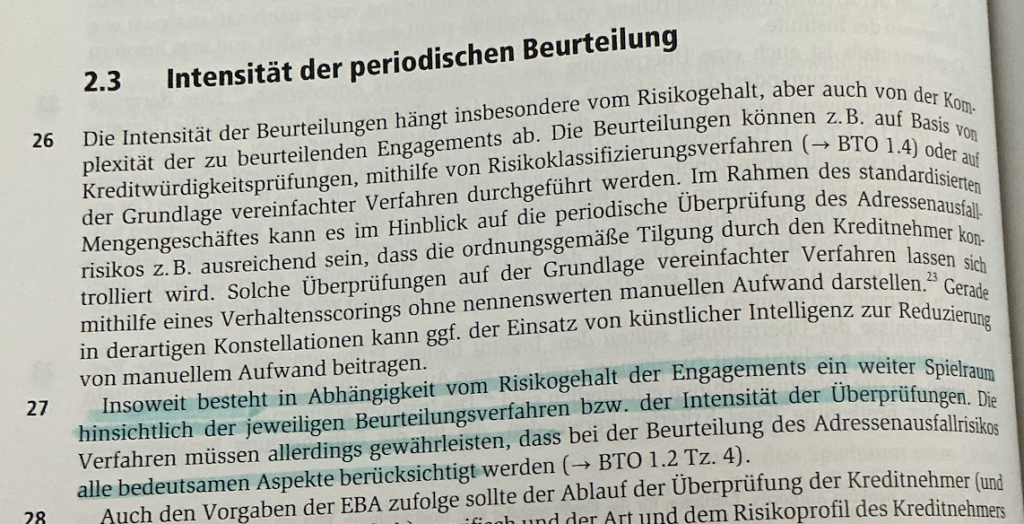
Eine gesonderte jährliche Kapitaldienstfähigkeitsberechnung ist für ein Bestandsengagement nach BTO 1.2.2 Tz. 2 MaRisk nicht generell vorgeschrieben!
Dazu passt BTO 1.4 (3) hervorragend. Das Risikoklassifizierungsverfahren ist gerade für die erstmalige, turnusmäßige und anlassbezogene Beurteilung der Adressenausfallrisiken vorgesehen. Bei den Ratingkriterien ist insbesondere zu berücksichtigen, ob der Kreditnehmer künftig Erträge erwirtschaften kann, um den Kredit zurückzuführen.
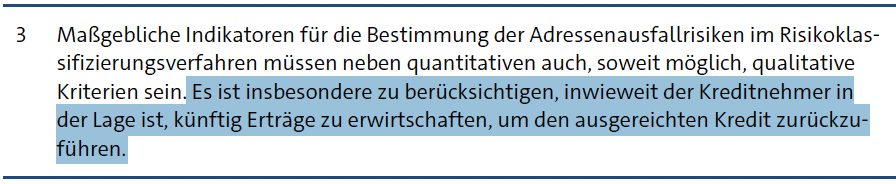
Das Rating ist aufsichtlich nicht nur eine statistische PD-Ausfallwahrscheinlichkeit, die neben einer „richtigen“ Kreditwürdigkeitsprüfung steht. Es ist selbst ein aufsichtlich vorgesehenes Instrument der turnusmäßigen Adressrisikobeurteilung und muss Elemente der zukünftigen Rückzahlungsfähigkeit enthalten.
Fazit:
Bei definierten bonitätsmäßig unauffälligen Bestandsengagements wird die jährliche Beurteilung des Adressenausfallrisikos gemäß BTO 1.2.2 Tz. 2 durch die Aktualisierung des Risikoklassifizierungsverfahrens vorgenommen. Die laufenden Erkenntnisse aus Kontoführung und Frühwarnverfahren werden ergänzend berücksichtigt. Eine gesonderte KDF-Berechnung ist für diese turnusmäßige Beurteilung nicht erforderlich.
Die alten MaRisk enthielten in BTO 1.2.2 Tz. 2 ausdrücklich zusätzlich den Satz, dass Abschnitt 8.3 der EBA/GL/2020/06zu beachten sei. Genau dieser Verweis ist mit der 9. Novelle gestrichen worden. Die Änderungsfassung macht das oben sehr schön sichtbar.
Und AT 1 Tz. 2 enthält jetzt eine geradezu ungewöhnlich klare Auslegungsregel:
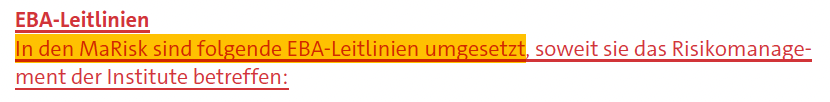

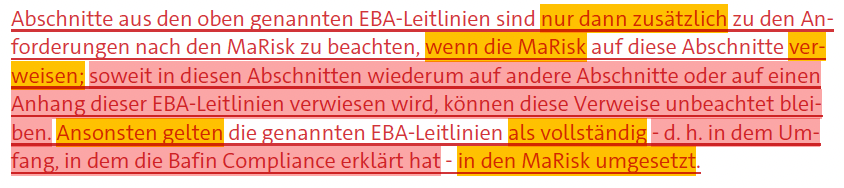
EBA-Abschnitte sind zusätzlich zu den MaRisk nur noch dann zu beachten, wenn die MaRisk ausdrücklich auf sie verweisen. Im Übrigen gelten die Leitlinien als vollständig in die MaRisk umgesetzt.
Damit kann ein Prüfer meines Erachtens gerade nicht mehr sagen:
„BTO 1.2.2 nennt es zwar nicht mehr, aber Tz. 257–264 der EBA müssen wir weiterhin ergänzend hineinlesen.“
Selbst wenn ich in die EBA nochmal einfach so abbiege: Begann Abschnitt 8.3 nur damit, dass regelmäßige Kreditreviews für Kreditnehmer verlangt wurden, die mindestens mittelgroße oder große Unternehmen sind.
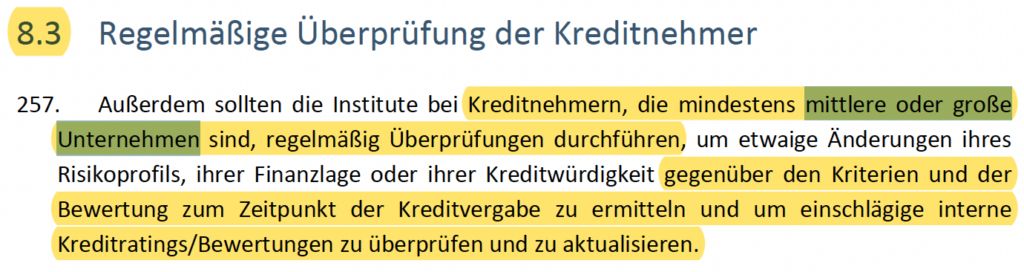
Tz. 261 verlangte innerhalb dieser Reviews dann die Beurteilung der bestehenden Verschuldung und der Empfindlichkeit gegenüber externen Faktoren unter Bezug auf die Sensitivitätsanalyse nach Abschnitt 5.2.6:
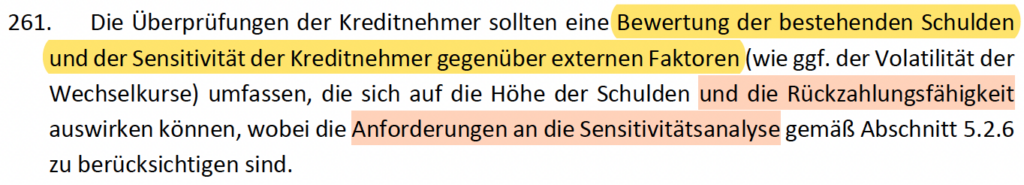
Das ist durchaus bemerkenswert. Denn daraus eine flächendeckende Verpflichtung abzuleiten, bei jedem risikorelevanten kleinen Gewerbekunden jährlich eine vollumfängliche KDF einschließlich Sensitivitäts-rechnung vorzunehmen, war schon unter der alten Regelung nicht besonders überzeugend. Mit der vollständigen Streichung des 8.3-Verweises ist dieses Argument nun noch schwächer.
Eine weitere Stütze für meine Argumentation: Wo die Aufsicht in der Kreditweiterbearbeitung eine konkrete Rückzahlungsfähigkeitsprüfung wollte, hat sie sie ausdrücklich hineingeschrieben. Denn zu den endfälligen Darlehen findest Du eine ausdrückliche Festlegung:
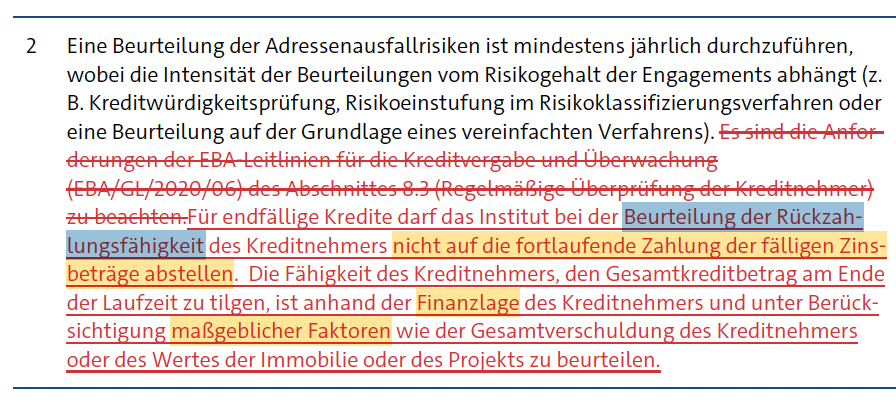
Daher bleibt es dabei:
- dass eine KDF im Rahmen der normalen Kreditweiterbearbeitung bei unauffälligen Engagements nicht notwendig ist (und war) und
- die regelmäßige Sensitivitätsanalyse als standardisierter Pflichtbestandteil der normalen Kreditweiterbearbeitung entfallen ist.
Ansonsten ist in BTO 1.2. nur geregelt, dass „erforderliche Unterlagen“ überwacht und ausgewertet werden müssen. Entweder ist eine Unterlage erforderlich für die Kreditvergabe oder für das jährliche Rating oder halt für § 18 KWG. Aber daraus kann man keine lückenlose Offenlegung ab der Risikorelevanzgrenze herleiten:
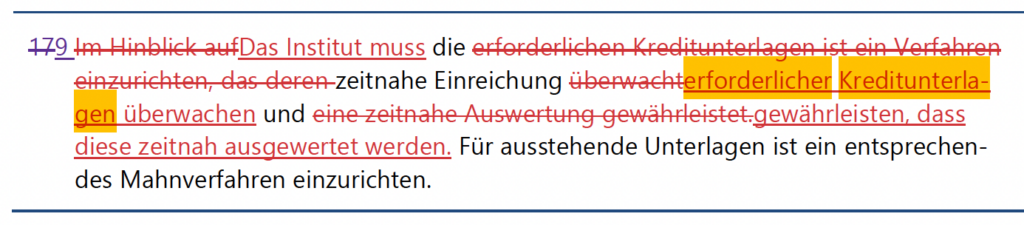
Die MaRisk verlangen dementsprechend keine „Offenlegung“ alla § 18 KWG. Das verlangt NUR der § 18 KWG und jetzt nur noch ab 1,5 Mio.EUR losgelöst von der Bankgröße oder Risikorelanzhöhe.
Update 9/2026: Um die MaRisk zu erfüllen, reicht ein Rating und dazu braucht man halt die passenden Unterlagen.
Wie gesagt es würde ja gar keinen Sinn machen im KWG zu lockern und es dann über die MaRisk zu verbieten.
Die bisherigen Muster-AAW verlangen“ eine solche Offenlegung, aber Auslöser war nur der § 18. Diese bankinternen Prozesse müssen jetzt überprüft werden. Sowohl die genossenschaftlichen Muster-Arbeitsanweisungen als auch die PPS muss dort angepasst werden!
Für die maschinellen Ratings von Bestandskunden werden ja gar keine Unterlagen benötigt. Aber die bisherigen Ratingtools in beiden Finanzverbünden sind auf max. 750 TEUR begrenzt. Die Atruvia hat schon im Februar angekündigt, dass Sie klärt, ob das genossenschaftliche Rating auch bis 1,5 Mio.EUR valide ist und sich gegen Jahresende dann nochmal meldet. Aus den bisherigen Rundschreiben des DSGV bzw. Sparkassenverbänden ist nicht erkennbar, wann ggf. etwas passieren wird. Man hat nur erstmal gesagt, dass die Sparkassen alles beim alten lassen sollen und weiterhin ab 750 TEUR offenlegen sollen.
Also halten wir fest: Auch nach dem 01.04. darf keine Ratinglücke entstehen!
Aber im ersten Schritt ist es also sofort möglich nur noch die Unterlagen einzuholen, die für die manuelle Ratingerstellung erforderlich sind. Die Bank kann also dazu übergehen nur noch die ratingrelevanten Unterlagen einzuholen.
Aber auch die Auswertung < 1,5 Mio.EUR kann vereinfacht nur in Form der Ratingerstellung erfolgen.
Ein Teil der Erleichterungen kann Deine Bank also sofort nutzen.
Aber dann müssen wir dranbleiben, wir müssen bei den Verbänden, in Gremien, in Fachtagungen darauf drängen, dass auch der Rest der Erleichterungen bei uns ankommt.
Dazu muss das maschinelle Rating bis 1,5 Mio.EUR validiert werden und es müssen die Muster-Arbeitsanweisungen angepasst werden. Das kannst Du nur schwer mit Deinen Verbandsprüfern vor Ort ausdiskutieren. Aber dazu habe ich diesen Blog verfasst, der rein sachlich mit den Fundstellen der MaRisk versucht zu überzeugen.
Ich drücke Dir die Daumen, dass Dir diese Überzeugungsarbeit gelingt.
Steter Tropfen höhlt den Stein!
Colette Sternberg
P.S.: Selbst der schlimmste Fehler ist nicht so schlimm, wie es nie versucht zu haben.